「ひろの積立投資ブログ」管理人の「ひろ」です。
「株式や暗号資産の激しい値動きに疲れてしまった…」
「日々の価格変動がない『Funds(ファンズ)』と『ALTERNA(オルタナ)』、どちらから始めるべきか迷っている」
このようなお悩みをお持ちではありませんか?
どちらもスマホひとつで始められ、上場株式やREITのように毎日の値動きに一喜一憂せずほったらかしで運用できる魅力的なサービスです。しかし、「投資の仕組み」「最低投資金額」「税金の扱い」にははっきりとした違いがあります。
この記事では、実際にFundsとALTERNAの両方をポートフォリオに組み込んで運用している私が、2つのサービスの決定的な違いと、失敗しない選び方・併用のコツをわかりやすく比較解説します!
1. 【結論】FundsとALTERNAはどっちを選ぶべき?
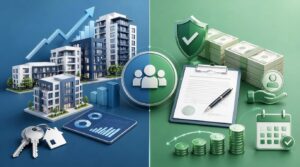
最初に結論からお伝えすると、資金量や重視するポイントによって向いているサービスが明確に分かれます。
- 1円から少額でコツコツ複数案件へ分散投資したい人
👉 Funds(ファンズ) がおすすめ - 10万円以上の余裕資金があり、三井物産グループの大型不動産&特定口座(確定申告不要)で運用したい人
👉 ALTERNA(オルタナ) がおすすめ
どちらか一方だけを選ぶ必要はなく、資金や目的に合わせて両方を併用することで、より安定したインカムゲイン(分配金)の土台を作ることができます。
2. FundsとALTERNAの徹底比較一覧表
まずは、Funds(ファンズ)とALTERNA(オルタナ)の主なスペックを一覧表で比較してみましょう。
| 比較項目 | Funds(ファンズ) | ALTERNA(オルタナ) |
|---|---|---|
| サービスの仕組み | 貸付型クラウドファンディング(ソーシャルレンディング) | 不動産デジタル証券(ST:セキュリティ・トークン) |
| 運営母体 | ファンズ株式会社(上場企業等の貸付先と提携) | 三井物産デジタル・アセットマネジメント(三井物産グループ) |
| 主な投資対象 | 上場企業などへの貸付ファンド(不動産関連も多い) | 都心の大型レジデンス・物流施設・ホテル・商業施設など |
| 最低投資金額 | 1円から(1円単位で調整可能) | 10万円から(1口10万円単位が中心) |
| 想定利回り(税引前) | 年1.5%〜4.0%前後が中心(優待付き案件もあり) | 年3.0%〜4.5%前後が中心(直近平均3.8%前後) |
| 運用期間 | 数ヶ月〜3年程度(1年前後の案件が豊富) | 約3年〜6年程度(中長期の大型物件が中心) |
| 税金の区分 | 雑所得(総合課税)※原則として確定申告の対象 | 申告分離課税(20.315%)※特定口座(源泉徴収あり)なら確定申告不要 |
| 口座開設・維持費 | 無料 | 無料 |
3. FundsとALTERNAの決定的な4つの違い
一覧表の中から、投資家が特に押さえておくべき「4つの重要な違い」を深掘りします。
① 最低投資金額の違い(1円 vs 10万円)
もっとも大きな違いは、始めやすさ(ハードルの低さ)です。
- Funds:1円から投資できるため、たとえば5万円の資金を「5つのファンドに1万円ずつ分ける」といった柔軟な分散投資が可能です。
- ALTERNA:原則として10万円からの投資となるため、ある程度のまとまった余裕資金が必要になります。
「まずは数千円〜数万円のお試し感覚で始めたい」「少額でも複数の案件に分けてリスクを抑えたい」という方には、Fundsのほうが圧倒的に使いやすい設計です。
② 投資の仕組みと運営母体の違い(企業への貸付 vs 三井系列の大型不動産)
- Fundsは、投資家から集めた資金を企業に貸し付け、その利息を分配する「貸付型」です。貸付先は厳しい審査を通過した上場企業などが中心で、ファンドによっては限定優待(割引券やギフトなど)が付くユニークな案件もあります。
- ALTERNAは、三井物産グループ(三井系列)が手がける「デジタル証券(ST)」です。個人では到底購入できない数百億円規模の大型不動産やインフラ資産を小口化した商品に投資でき、大手総合商社グループのネットワークと管理体制のもとで運用される安心感があります。
③ 税金の扱いと確定申告の手間(雑所得 vs 特定口座・申告分離課税)
長期で運用を続けるうえで意外と見落としがちなのが「税金」の違いです。
- Fundsの分配金は「雑所得(総合課税)」に分類されます。給与所得者の場合、給与以外の所得が年間20万円を超えると確定申告が必要になり、本業の年収が高い人ほど税率が高くなる仕組みです。
- ALTERNAの分配金は上場株式や投資信託と同じ「申告分離課税(一律20.315%)」です。口座開設時に「特定口座(源泉徴収あり)」を選んでおけば、税金が自動で差し引かれるため確定申告の手間が一切かかりません。
④ 運用期間と資金拘束の長さ(短期〜中期 vs 中長期)
- Fundsは運用期間が半年〜1年半程度の比較的短いファンドが多く、満期を迎えて現金が戻ってくるサイクルが早めです。
- ALTERNAは良質な大型不動産をじっくり運用するため、運用期間が3年〜5年前後と長めに設定されています。
どちらも原則として「当面使う予定のない余裕資金」で投資するのが鉄則ですが、資金の回転率を重視するならFunds、数年間じっくり腰を据えてインカムを得たいならALTERNAが向いています。
4. 【実体験】私がFundsとALTERNAを併用している理由
私自身は「長期・積立・分散」を軸に資産運用を行っていますが、クラウドファンディング・デジタル証券の枠ではFundsとALTERNAの両方を併用しています。
理由はシンプルで、**「お互いの弱点をきれいに補い合えるから」**です。
- Fundsの役割:毎月の余剰資金や端数資金を「1円単位」で複数の貸付ファンドへ細かく分散し、半年〜1年サイクルでコツコツ利息を受け取る。
- ALTERNAの役割:まとまった余裕資金(10万円単位)を三井系列の大型不動産へ預け、日々の値動きを一切気にせず特定口座で手間なく中長期の分配金を得る。
どちらか1つのサービスに資金を集中させるのではなく、運営会社や仕組みの異なる2つのサービスに分散しておくことで、万が一の事業者リスクも抑えられます。
それぞれの詳しい特徴や実際の運用視点については、以下の個別記事でも詳しく解説しています。
5. 投資を始める前に押さえておきたい共通の注意点
FundsもALTERNAも、銀行預金ではないため以下の共通リスクがあります。
- 元本保証ではない:貸付先企業の業績悪化や不動産市況の下落などにより、元本割れする可能性はゼロではありません。
- 好きなタイミングで即座に換金しにくい:株式のように毎日市場で売却できるわけではないため、必ず生活防衛資金とは分けた「余裕資金」で運用しましょう。
- 人気案件は募集枠がすぐ埋まる:好条件のファンドは先着順ですぐに満額になったり、抽選になったりします。
「良い案件が出たのに、口座開設の審査待ちで申し込めなかった…」という機会損失を防ぐためにも、まずは無料で口座開設だけ済ませておくのがおすすめです。
スマホとマイナンバーカードがあれば、どちらも5分〜10分ほどで申し込みが完了します。具体的な開設手順は以下の記事で画面付きで解説していますので、ぜひ参考にしてみてください。
6. まとめ:FundsとALTERNAの特徴を活かして穏やかな資産形成を!
今回は、値動きのないほったらかし投資として人気の「Funds(ファンズ)」と「ALTERNA(オルタナ)」の違いを比較しました。
- Funds:1円から少額で複数案件に分散したい人・短い運用期間で回したい人向け
- ALTERNA:10万円から三井物産グループの大型不動産に投資したい人・特定口座で確定申告を不要にしたい人向け
- 最強の活用法:2つを併用して「少額分散」と「大手不動産の安定感」を両立する
株式や投資信託の積立にプラスして、毎日の値動きに振り回されない運用先を持っておくと、相場が荒れたときでも心穏やかに資産形成を続けられます。ぜひご自身の資金状況に合わせて活用してみてください!
コメント